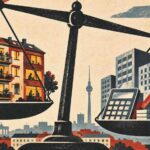
Die Gegner der Vergesellschaftung sagen, sie sei nicht bezahlbar. Eine neue Studie rechnet nach und kommt zu einem anderen Ergebnis. Strittig ist am Ende nicht das Geld, sondern wessen Interessen der Preis abbilden soll.
Seit den Sondierungen von Linkspartei, Grünen und SPD ist in Berlin klar, was kommen soll: Rund 160.000 Wohnungen großer Immobilienkonzerne sollen nach Artikel 15 des Grundgesetzes in Gemeineigentum überführt werden. Der Landeshaushalt soll dafür keinen Zuschuss leisten. Wirtschaftsliberale Stimmen und Unternehmensverbände antworten fast reflexhaft, das sei ein „Ding der Unmöglichkeit“.
Diese Antwort hat in der Wohnungsdebatte schon oft verfangen. Sie verlangt keine Begründung, weil sie wie gesunder Menschenverstand klingt. Neu ist, dass jetzt jemand nachgerechnet hat.
Eine Methode, über die niemand streitet
Die Ökonomen Tom Krebs und Patrick Kaczmarczyk von der Universität Mannheim haben diese Woche eine Studie vorgelegt. Sie zeigt, dass die Vergesellschaftung unter plausiblen Annahmen wirtschaftlich machbar ist, und zwar ohne einen Euro Landeszuschuss.
Dabei nutzen die Autoren keine eigens erfundene Rechnung, sondern die Ertragswertmethode. Sie ist das Standardverfahren der Immobilienbewertung, und die Immobilienkonzerne verwenden sie selbst in ihren Geschäftsberichten. Wer die Methode angreifen will, müsste also auch die Bilanzen von Vonovia und Co. angreifen. Das hat bisher – soweit ersichtlich – niemand getan.
Der Unterschied zu den Rechnungen der Gegenseite liegt nicht in der Formel, sondern in den Zahlen, die man in sie einsetzt.
Die Rechnung, Schritt für Schritt
Die Miete. Ausgangspunkt ist die Durchschnittsmiete der landeseigenen Berliner Wohnungsunternehmen: 7,08 Euro pro Quadratmeter netto kalt. Diese Zahl ist nicht ausgedacht. Sie ist die Miete, die im öffentlichen Bestand heute schon gezahlt wird. Damit beschreibt sie genau, was Vergesellschaftung für die Mieter praktisch bedeuten würde. Nach Abzug der laufenden Bewirtschaftungskosten bleibt ein Reinertrag von 3,42 Euro pro Quadratmeter.
Der Boden. Für den Bodenwert setzen die Autoren 1.000 Euro pro Quadratmeter an. Der Wert stammt aus dem aktuellen Immobilienmarktbericht 2025/26 für das passende Segment.
Die Zeit. Bei einer Restnutzungsdauer von 40 Jahren wird der Bodenwert mit einem Kalkulationszinssatz von 4 Prozent abgezinst. Das klingt technisch, ist aber einfach: 1.000 Euro, die erst in 40 Jahren fällig werden, entsprechen bei diesem Diskontierungssatz heute einem Barwert von 208,29 Euro. Mit den künftigen Mieterträgen verfährt man genauso: Sie werden auf ihren heutigen Wert zurückgerechnet.
Das Ergebnis: eine Entschädigung von 10,3 Milliarden Euro, sofort auszuzahlen.
Wer das bezahlt
Bezahlt wird über Kredite, nicht aus dem Haushalt:
| Anteil | Quelle | Wirkung auf den Haushalt |
| 70 % | Kredite der übernehmenden Wohnungsgesellschaften | werden aus den Mieteinnahmen bedient |
| 30 % | Kreditaufnahme des Landes Berlin | als „finanzielle Transaktion“ neutral für die Schuldenbremse |
Die Studie rechnet bewusst vorsichtig: mit 1,5 Prozent Realzins für das Land und 2 Prozent für die Gesellschaften. Unter diesen Annahmen ließen sich ohne Landeszuschuss sogar Entschädigungen von bis zu 15,2 Milliarden Euro finanzieren. Das ist fast 50 Prozent mehr als die berechnete Summe.
Die Autoren haben auch ungünstigere Annahmen durchgespielt: Mieten zwischen 6,50 und 8 Euro sowie andere Diskontierungs- und Realzinssätze. In fast allen Szenarien bleibt das Ergebnis gleich: Die Vergesellschaftung trägt sich selbst.
Wo die Unmöglichkeit herkommt
Wenn die Rechnung aufgeht, warum gilt das Vorhaben dann als unbezahlbar? Die Antwort steckt in einer einzigen Zahl.
Die Immobilienkonzerne bewerten die betroffenen Wohnungen selbst mit zusammen 29 Milliarden Euro. Das ist fast das Dreifache der Summe aus der Studie. Nur wenn diese Verkehrswerte entschädigt werden müssten, wäre die Vergesellschaftung tatsächlich nicht finanzierbar.
Wie die Konzerne auf ihre Werte kommen, zeigt die Studie am Beispiel Vonovia. Laut Geschäftsbericht liegen die Bestandsmieten dort bei 8,17 Euro pro Quadratmeter, der bilanzierte Wert aber bei 2.726 Euro pro Quadratmeter. Mit derselben Ertragswertformel lässt sich rückwärts berechnen, was dieser Wert voraussetzt: Die Mieten müssten 40 Jahre lang real um 3,4 Prozent pro Jahr steigen, und zwar zusätzlich zur Inflation.
Verkehrswerte setzen sich aus mehreren Bestandteilen zusammen: dem Bodenwert, der Bausubstanz und Aufschlägen für die Knappheit am Markt. Die Rückrechnung zeigt aber, dass der Abstand zwischen den beiden Bewertungen vor allem aus einer Quelle stammt. Die Konzernwerte setzen dauerhaft steigende Mieten voraus. Ein großer Teil dessen, was als neutraler „Marktwert“ erscheint, sind erwartete Mieterhöhungen, die in die Gegenwart zurückgerechnet und in die Bilanz geschrieben wurden.
Wer diese Werte zum Maßstab der Entschädigung macht, verlangt deshalb im Kern Folgendes: Die Öffentlichkeit soll den Konzernen zu einem erheblichen Teil genau die Mietsteigerungen vorab auszahlen, die durch die Vergesellschaftung verhindert werden sollen.
Damit stellt sich die Frage, die in der Debatte bisher kaum jemand gestellt hat: Welcher Wert soll entschädigt werden – der Wert für die Mieter oder der Wert für die Investoren?
Was das Grundgesetz dazu sagt
Wer das für eine ideologische Frage hält, sollte ins Grundgesetz schauen. Artikel 15 erlaubt dem Gesetzgeber, Grund und Boden, Naturschätze und Produktionsmittel per Gesetz in Gemeineigentum zu überführen. Art und Ausmaß der Entschädigung regelt dieses Gesetz.
Der Unterschied zu Artikel 14 Absatz 3 ist wichtig. Dort geht es um die Enteignung im Einzelfall, etwa für eine Straße oder eine Bahntrasse, und die Entschädigung orientiert sich in der Praxis am Verkehrswert. Artikel 15 enthält keine solche Bindung. Was eine „angemessene“ Entschädigung ist, entscheidet zunächst der demokratische Gesetzgeber.
Zur Ehrlichkeit gehört allerdings: Artikel 15 ist seit 1949 nie angewendet worden. Über seine Reichweite und den Spielraum bei der Entschädigung ist sich die verfassungsrechtliche Literatur uneinig. Ein Berliner Gesetz würde fast sicher vor dem Bundesverfassungsgericht landen. Genau deshalb ist es wichtig, die Debatte jetzt sachlich zu führen. Die Verfassung legt die Entschädigung nicht auf den Verkehrswert fest. Wer so tut, als stünden die 29 Milliarden Euro bereits im Grundgesetz, verwechselt die Kalkulation der Konzerne mit Verfassungsrecht.
Und die Banken?
Ein weiteres Argument der Gegner lautet, die Vergesellschaftung gefährde Kredite und damit Banken. Auch das hält einer Prüfung nicht stand. Die Studie beziffert die durch Grundpfandrechte besicherten Verbindlichkeiten der vier betroffenen Konzerne Vonovia, Heimstaden, Covivio und Adler Group auf zusammen etwa 4,81 Milliarden Euro. Das ist deutlich weniger als die berechnete Entschädigung.
Grundpfandrechte erlöschen nicht automatisch, wenn das Eigentum wechselt. Das Vergesellschaftungsgesetz kann aber ihre Ablösung anordnen, und die Studie schlägt dafür ein Treuhandkonto vor. Aus der Entschädigung würden dann zuerst die besicherten Kredite getilgt. Die Aktionäre der Konzerne würden gegenüber ihren Bilanzwerten verlieren, das ist der Kern der Sache. Die kreditgebenden Institute verlieren dagegen nichts. Die Warnung vor einer Gefahr für die Banken hat keine sachliche Grundlage.
Die eigentliche Standortfrage
Bleibt das letzte Argument, das in solchen Debatten fast immer kommt: Die deutsche Wirtschaft müsse vor solchen Eingriffen geschützt werden. Investoreninteressen werden dabei zum Gemeinwohl erklärt, das angeblich sogar gegen das Grundgesetz verteidigt werden muss.
Legt man die Logik der Studie konsequent zu Ende, ergibt sich ein anderes Bild. Eine Stadt, in der Pflegekräfte, Handwerker, Studierende und Gründerinnen ihre Miete noch bezahlen können, ist eine Stadt mit Zukunft. Die Renditeerwartungen von Private-Equity-Investoren bringen der Berliner Wirtschaft wenig. Bezahlbare Mieten stärken dagegen die Kaufkraft, die Vielfalt und die Innovationskraft der Stadt. Ohne diese Renditeerwartungen wäre Berlin wohl eher besser als schlechter aufgestellt.
Wohnen heißt mehr als vier Wände
Wie dringend die Frage ist, zeigt eine weitere Zahl. Laut Statistischem Bundesamt konnten 2025 rund 4,7 Millionen Menschen in Deutschland ihre Wohnung nicht ausreichend heizen. Haushaltsenergie ist seit 2020 um 46,9 Prozent teurer geworden, die Verbraucherpreise insgesamt um 21,9 Prozent. Kalte Wände und feuchte Ecken gibt es mitten in einem der reichsten Länder der Welt.
Die Wohnungsfrage ist längst eine soziale Frage. Es reicht nicht, irgendwo einen Mietvertrag zu bekommen. Die Wohnung muss auch bezahlbar, warm und sicher sein. Ein Markt, der Wohnraum vor allem als Anlageobjekt mit erwarteter Wertsteigerung behandelt, kann das nicht garantieren.
Fazit: Das Ergebnis hängt von den Annahmen ab
Die Studie beweist nicht, dass Vergesellschaftung unter allen denkbaren Annahmen finanzierbar ist. Sie zeigt aber, dass die pauschale Behauptung, sie sei unbezahlbar, unter plausiblen und vorsichtig gewählten Annahmen nicht haltbar ist. Ihr wichtigster Befund ist ein anderer: Ob eine Rechnung „unmöglich“ ergibt, hängt davon ab, welche Annahmen man in sie hineinsteckt.
Wer mit den Mietsteigerungserwartungen der Konzerne rechnet, kommt auf 29 Milliarden Euro und erklärt das Vorhaben für unmöglich. Wer mit bezahlbaren Mieten rechnet, kommt auf 10,3 Milliarden Euro und kann die Entschädigung aus den Mieten finanzieren. Beide Rechnungen nutzen dieselbe Methode. Sie unterscheiden sich darin, wessen Interessen sie zugrunde legen.
Wer bei Begriffen wie Marktwert, Verkehrswert und Angemessenheit genau hinschaut, sieht: Dahinter steht keine Naturgesetzlichkeit, sondern eine politische Entscheidung, die das Grundgesetz zunächst dem Gesetzgeber überlässt. Ob dieser Spielraum auch vor dem Bundesverfassungsgericht hält, wird sich zeigen.
Dieser Beitrag beruht auf der Auswertung einer am 17. November 2026 vorgestellten Studie der Ökonomen Tom Krebs und Patrick Kaczmarczyk (Universität Mannheim) zur Finanzierbarkeit der Vergesellschaftung von rund 160.000 Berliner Wohnungen. Ergänzend herangezogen wurden Angaben aus dem Geschäftsbericht der Vonovia SE, dem Immobilienmarktbericht Berlin 2025/26 und Daten des Statistischen Bundesamtes. Die analytische Einordnung, Gewichtung und Bewertung der dargestellten Fakten erfolgt durch den Autor.
Quellen:
Universität Mannheim: https://www.vwl.uni-mannheim.de/media/Lehrstuehle/vwl/Krebs/studie_vergesellschaftung_final_clean.pdf
DBZ (Deutsche Bauzeitschrift): https://www.dbz.de/download/2436315/studie_vergesellschaftung_final_clean.pdf
Pressemitteilung der Universität Mannheim: https://www.uni-mannheim.de/newsroom/presse/pressemitteilungen/2026/november/vergesellschaftung/
Carsten Zinn schreibt auf widerdenken.de über Medienkritik, Militarisierung, soziale Fragen und lokale Politik im Landkreis Cuxhaven.